Tout savoir sur les différents prêts hypothécaires
21 octobre, 2026
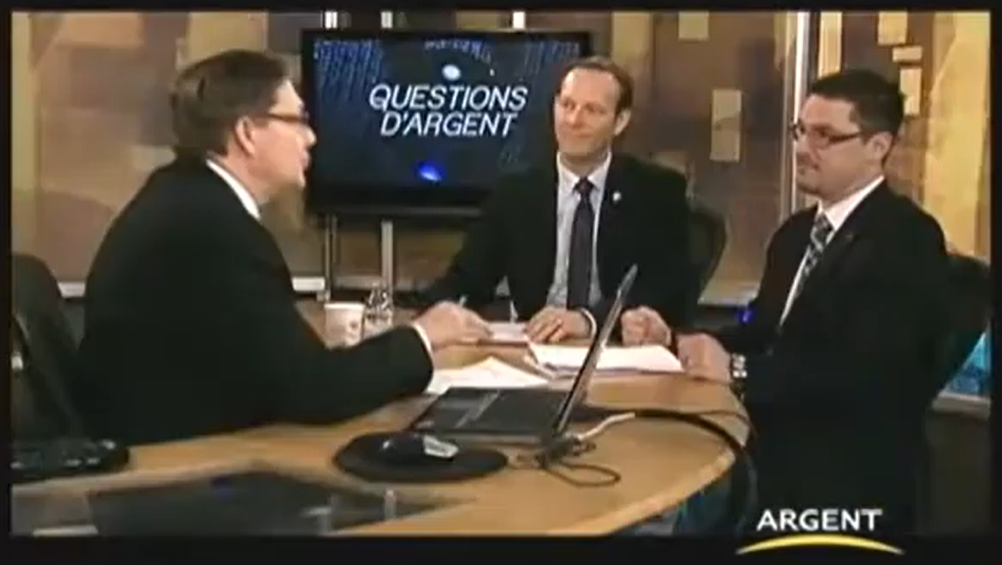
Ce texte est une transcription d’une entrevue donnée par Marc Lacasse, courtier immobilier chez RE/MAX et Frédéric Poitras, conseiller en prêts hypothécaires à la Banque Royale du Canada, au Canal Argent, sur les différentes solutions de financement hypothécaire.
Animateur : Avec nous aujourd’hui, Frédéric Poitras, conseiller chez Banque Royale et Marc Lacasse, courtier immobilier chez RE/MAX. Messieurs, bonjour. Depuis 18 mois, peut-être même un peu plus, les règles hypothécaires ont changé. Marc, pouvez-vous nous en parler ?
Marc Lacasse : Nous observons définitivement un changement. D’abord, une baisse du nombre de premiers acheteurs, ainsi que quelques difficultés liées au financement hypothécaire.
On insiste pour que les premiers acheteurs soient préqualifiés. Mais malgré tout, certains pensent qu’une fois préqualifiés, ils peuvent se permettre de négliger leurs paiements de carte de crédit ou de cellulaire par exemple.
Ainsi, on arrive à une promesse d’achat acceptée et, au final, le financement ne fonctionne pas.
Animateur : Peut-être s’agit-il d’une des principales erreurs que font les premiers acheteurs… mais il y en a d’autres aussi.
Frédéric Poitras : Définitivement. Tout d’abord, plusieurs ne connaissent pas leur cote de solvabilité. Une autre erreur serait de ne pas se faire préqualifier correctement par une institution financière. C’est-à-dire, obtenir sa cote de crédit, vérifier tout son endettement. Il faut que les futurs acheteurs s’informent avant de commencer les démarches de l’achat d’une propriété.
Animateur : Oui, effectivement. Sinon, ils risquent d’avoir un choc.
Frédéric Poitras : Oui. D’ailleurs, certains ont peur d’aller voir leur institution financière et de se faire dire non. C’est une autre erreur. Souvent, les gens pensent qu’ils n’ont pas les moyens d’acheter une propriété. Il est toujours recommandé d’aller en institution financière. On va vérifier si vous avez la capacité d’acheter et, plus souvent qu’autrement, les gens sont surpris de voir qu’ils peuvent se permettre une propriété.
Animateur : Ils se disent peut-être qu’ils n’ont pas l’argent complet pour la mise de fonds, mais il existe plusieurs solutions.
Frédéric Poitras : Oui, ça dépend du profil de chacun, c’est du cas par cas, mais on peut utiliser le REER, entre autres.
Animateur : Et il y a d’autres solutions également. Peut-être aussi que certains accordent trop d’importance au taux d’intérêt?
Frédéric Poitras : Oui, ça, c’est une erreur majeure. Très souvent, les gens parlent du taux d’intérêt avant même d’évaluer la solution globale, et même avant de connaître leur cote de solvabilité. Nous devons, tout d’abord, voir s’ils sont capables d’accéder à un prêt hypothécaire. On parlera du taux ensuite.
Animateur : Il y a tellement de mythes là-dessus. Le rapport entre la cote de crédit et le taux d’intérêt, ils sont liés, mais ça va jusqu’où? Par exemple, si le taux affiché est de 5,2 % et que j’ai une cote de 600, est-ce que ça peut faire monter le taux à 6 %?
Frédéric Poitras : En fait, à la Banque Royale, on ne fera pas le lien direct entre taux d’intérêt et cote de solvabilité. On ne chargera pas plus cher à un client avec une cote affaiblie, mais certains prêteurs vont le faire. Si un client a eu des difficultés de paiement, ils vont lui imposer un taux plus élevé.
Animateur : Aussi, il faut donc être réaliste concernant les paiements.
Frédéric Poitras : Oui. Très souvent, les gens pensent pouvoir payer un certain montant par mois, mais n’y arrive pas au final. D’où l’importance de consulter un conseiller hypothécaire. Il faut protéger son style de vie et ne pas dépasser ses moyens. N’oubliez pas tous les autres frais liés à l’achat d’une maison : frais de notaire, de mutation, d’inspection. Et quand vous entrez dans la maison, il y a la peinture, les rideaux, toutes sortes de dépenses.
Marc Lacasse : C’est un moment où les gens dépensent beaucoup, mais certains sont plus prudents, ils sont conscients des dépenses. Je remarque que depuis quelques années, même si des clients sont préqualifiés pour une maison de 350 000 $, ils sont plus prudents. Ils me mentionnent vouloir garder leur style de vie, voyager, etc. Alors, ils se limitent à une maison de 300 000 $, même s’ils sont préqualifiés pour 350 000 $.
Animateur : Il existe aussi plusieurs types de financement. Il y a les prêts conventionnels, l’hypothèque fermée ou ouverte, mais aussi d’autres options.
Frédéric Poitras : En fait, il y a 2 types de prêts : le prêt conventionnel, avec 20 % de mise de fonds, qui n’exige pas d’assurance hypothécaire, et le prêt assuré, qui implique un assureur comme la SCHL, Genworth ou Canada Guaranty. Il y a aussi les marges de crédit hypothécaires, accessibles selon le cas du client.
Animateur : Par contre, une marge de crédit hypothécaire, c’est rarement pour un premier acheteur. C’est plutôt pour un 2e ou 3e achat, quand il y a déjà de l’équité.
Frédéric Poitras : Exact. Il faut au moins une mise de fonds de 20 %, et depuis les nouveaux resserrements, l’utilisation maximale en marge est de 65 %, et au moins 15 % doit être en hypothèque fixe.
Animateur : Donc les règles ont bien changé.
Frédéric Poitras : Oui, pour protéger le taux d’endettement des Canadiens.
Animateur : Et ça marche comment, le calcul ? On parle de taux d’endettement basé sur le revenu brut ou net?
Frédéric Poitras : Pour un salarié, c’est basé sur le revenu brut. Mais il faut expliquer que même si on peut aller jusqu’à 40 %, il vaut mieux rester à 35 % pour protéger son style de vie. Pour les travailleurs autonomes, on regarde plutôt le revenu net déclaré.
Animateur : Beaucoup de travailleurs autonomes se plaignent, ils disent qu’ils devraient être considérés comme les autres. Quels sont les critères?
Frédéric Poitras : Encore une fois, c’est du cas par cas. On prend souvent une moyenne de 2 ans. On regarde les actifs. Et il existe aussi des programmes alternatifs selon les institutions et les assureurs.
L’équipe Marc et Sophie (Marc Lacasse et Sophie Gérin-Lajoie) est spécialisée dans les transactions immobilières résidentielles à Laval (Sainte-Rose, Sainte-Dorothée, Laval-sur-le-Lac, Fabreville, Chomedey, Auteuil, Vimont, Duvernay, Laval-des-Rapides, etc.), sur la Rive-Nord de Montréal (Rosemère, Sainte-Thérèse, Blainville, Boisbriand, Saint-Eustache, etc.) et dans les Basses-Laurentides (Saint-Jérôme, Saint-Sauveur, Sainte-Adèle, Morin-Heights, Piedmont, etc.). Marc et Sophie travaillent aussi en collaboration avec plusieurs courtiers immobiliers, dont l’équipe Lacasse-Shapcott (Valérie Lacasse et Kyle Shapcott) à Montréal, et plusieurs partenaires d’affaires, dont L’Avenue créative (Frédéric Lacasse), pour la production de contenu (photo, vidéo, texte et publications) dans leurs médias sociaux (Facebook, Instagram, LinkedIn, YouTube, etc.)