
Trucs et conseils fiscaux pour futur acheteurs
09 septembre, 2026
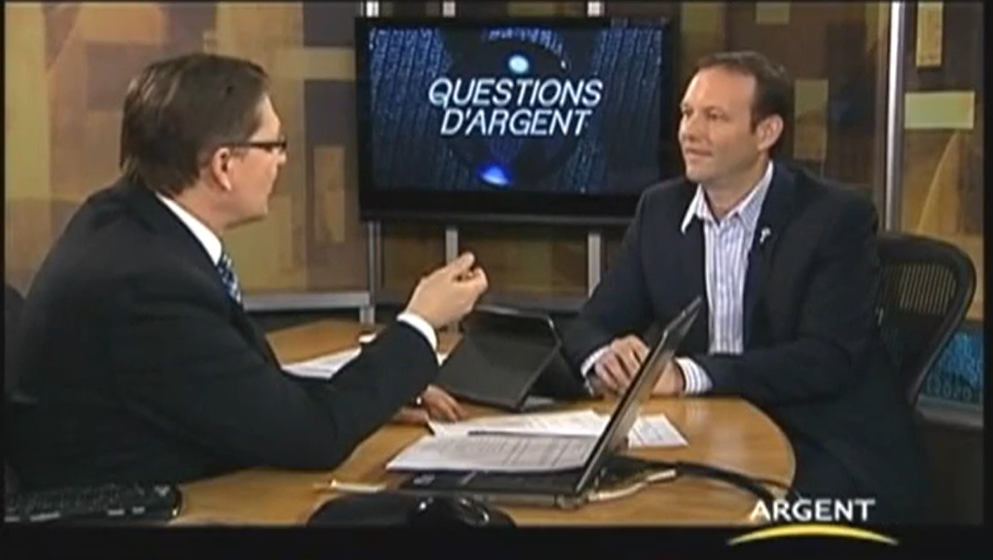
Ce texte est la transcription d’une entrevue donnée par Marc Lacasse, courtier immobilier chez RE/MAX, au Canal Argent, sur les mesures fiscales aidant les québécois dans l’achat de leur future propriété.
Animateur : Aujourd’hui, parlons immobilier avec Marc Lacasse, courtier immobilier chez RE/MAX. Marc Lacasse, bonjour.
Marc Lacasse : Bonjour.
Animateur : Parlons un peu du marché actuel au Québec, à Montréal entre autres. Est-ce qu’on s’en sort ? Parce qu’on a l’impression que le marché a baissé.
Marc Lacasse : Effectivement, à la fin de 2012, le marché était à la baisse, et on a commencé 2013 de la même façon. Les résultats de janvier sont sortis. Si on les compare à janvier 2012, il y a un ralentissement : un peu moins de ventes, les délais sont un peu plus longs.
Animateur : Donc, c’est plus long à vendre, un peu.
Marc Lacasse : Oui. La bonne nouvelle, par contre, c’est que les prix, la valeur des propriétés, sont quand même à la hausse.
Animateur : C’est surprenant. Par exemple, il y a quand même une bonne baisse. Selon les derniers chiffres, c’est autour d’une diminution de 15 %.
Marc Lacasse : Globalement, au Québec, environ 11 %. Ça varie par région. Presque toutes les régions du Québec sont à la baisse.
Animateur : Bon, effectivement. Mais là, les prix sont à la hausse, au moins. C’est une bonne nouvelle de ce côté-là. Il faut dire que les nouvelles règles hypothécaires ont aussi joué un rôle dans cette histoire.
Marc Lacasse : Tout à fait. En fait, c’est la raison principale. Parce que nos indicateurs économiques restent très positifs. Les taux d’intérêt sont encore bas et stables, et selon les prévisions, ça devrait rester ainsi pour les 6 prochains mois. Le nombre d’emplois a augmenté, le taux de chômage est en baisse, et le niveau de confiance des consommateurs est à la hausse.
Alors qu’est-ce qui se passe ? Ce sont les nouvelles règles hypothécaires, en vigueur depuis juillet dernier, qui ont affecté les acheteurs, surtout les premiers acheteurs.
Animateur : Oui, c’est plus difficile pour eux, car il faut plus d’argent pour acheter une première maison. Mais il existe tout de même des programmes qui peuvent les aider.
Marc Lacasse : Oui, tout à fait. Je vais vous présenter 2 programmes. Un pour les premiers acheteurs, et un autre pour ceux qui sont déjà propriétaires mais qui ne connaissent peut-être pas certaines déductions fiscales possibles.
Le premier programme, bien connu, c’est le Régime d’accession à la propriété (RAP). Ça fait une quinzaine d’années qu’on en parle, mais c’est bon de rappeler que les premiers acheteurs peuvent retirer jusqu’à 25 000 $ de leur REER, sans pénalité. Donc, pour un couple, ça peut représenter jusqu’à 50 000 $.
Les conditions sont simples : ils ne doivent pas avoir été propriétaires d’une résidence au cours des 5 dernières années et habiter la maison qu’ils souhaitent acheter à titre de résidence principale. Ça s’applique aux maisons neuves ou usagées, condos, maisons mobiles, duplex, triplex, immeubles à revenus, etc. Il suffit d’avoir une promesse d’achat acceptée.
Animateur : Bien sûr, c’est parfois difficile pour les jeunes, car ils doivent souvent emprunter, même si un retour d’impôt peut aider. Mais il y a des règles très précises : on ne peut pas emprunter pour cotiser à un REER et retirer le lendemain. Ça ne fonctionne pas comme ça.
Marc Lacasse : Exactement. Je vais vous donner un exemple réel. La semaine dernière, j’ai vendu une propriété à un jeune couple, fin vingtaine, premiers acheteurs. Ils avaient des liquidités pour la mise de fonds dans leur compte de banque, mais pas encore de REER. Ils avaient cependant des droits de cotisation qui leur permettaient de contribuer. Ils avaient chacun 15 000 $. Chacun a emprunté 10 000 $ pour cotiser 25 000 $ à son REER.
Mais vous avez raison : l’argent doit rester dans le REER au moins 90 jours. Ils ont acheté leur maison le 20 février et ne pourront retirer leurs fonds que le 20 mai. Il faut donc y penser si on vise une date d’occupation avant le 1er juillet. Le 20 mai, ils retireront chacun leurs 25 000 $, rembourseront les 10 000 $ empruntés à la banque, et recevront 10 000 $ de retour d’impôt grâce à la cotisation. Finalement, ils ont 25 000$ chacun pour leur mise de fonds, 50 000 $ pour le couple.
Animateur : Je comprends, mais certains exagèrent. Emprunter 25 000 $, ce n’est pas à prendre à la légère. Il faut éviter de se créer une dette pour une autre dette.
Deuxième programme : la fameuse règle des 40 kilomètres.
Marc Lacasse : Le 40 kilomètres s’adresse aux propriétaires actuels qui doivent déménager à plus de 40 kilomètres de leur résidence actuelle pour se rapprocher de leur emploi.
Animateur : Oui, très important. Je suppose que vous allez nous parler de frais de déménagement déductibles d’impôt ?
Marc Lacasse : Exactement. Que vous soyez salarié à temps plein, à temps partiel ou travailleur autonome, vous pouvez bénéficier de cette déduction.
Un exemple concret : j’ai un client qui a quitté la rive sud, car il a trouvé un emploi sur la rive nord. Il a déménagé à 42 kilomètres de son ancien lieu de résidence et a reçu 17 200 $ de retour d’impôt grâce à la règle des 40 kilomètres. Pour vous expliquer ce qu’il a fait : il avait environ 43 000 $ de dépenses admissibles. À un taux d’imposition de 40 %, cela lui a permis de récupérer 17 200 $. Il a pu déduire : la commission de son courtier immobilier, les frais de notaire, la pénalité de remboursement anticipé de son hypothèque, les frais de déménagement…
Animateur : Les frais de subsistance aussi?
Marc Lacasse : Les frais de subsistance, en effet, c’est-à-dire, jusqu’à 15 jours de logement et repas si la nouvelle maison n’est pas encore disponible.
Animateur : Et pour chacun des membres de la famille, c’est 51 $ par jour. Aussi, 0,57 $ par kilomètre pour le déménagement sans facture.
Marc Lacasse : Très important, en effet. Et il y a d’autres frais admissibles. Parlez-en à votre courtier immobilier, car ça peut paraître un peu complexe. Et si vous avez déjà déménagé et que vous ne saviez pas que vous étiez admissible, sachez que c’est rétroactif jusqu’à 10 ans.
Animateur : Oui, vous pouvez encore faire la demande. Assurez-vous simplement d’avoir vos contrats d’achat ou de vente. On peut même déduire le branchement et le débranchement des services comme l’électricité, internet, téléphone, etc. Il y a plusieurs remboursements possibles.
Marc Lacasse : Effectivement. Et en étant bien conseillé, si votre employeur paie une partie des frais, parlez-en à un comptable ou un fiscaliste. Il y a moyen d’organiser un déménagement pour maximiser les remboursements.
Animateur : Oui, effectivement. Avez-vous un autre conseil pour les auditeurs ? C’est le moment de commencer à regarder s’ils souhaitent avoir quelque chose pour le 1er juillet.
Marc Lacasse : Vous avez raison. Le 1er juillet arrive vite. Le marché est très actif en février, mars et avril. On est le 1er mars, et à la fin du mois, beaucoup vont signifier s’ils renouvellent leur bail ou non.
Donc, c’est maintenant que ça bouge. Petit conseil : informez-vous, selon la municipalité où vous allez, il peut y avoir des réductions sur la taxe de mutation, la fameuse taxe de bienvenue. Par exemple, à Laval ou Longueuil, dans certains secteurs, une famille avec au moins un enfant de moins de 18 ans peut recevoir un crédit. Les villes veulent stimuler l’achat de propriétés dans certains quartiers.
Animateur : Merci beaucoup Marc Lacasse.
L’équipe Marc et Sophie (Marc Lacasse et Sophie Gérin-Lajoie) est spécialisée dans les transactions immobilières résidentielles à Laval (Sainte-Rose, Sainte-Dorothée, Laval-sur-le-Lac, Fabreville, Chomedey, Auteuil, Vimont, Duvernay, Laval-des-Rapides, etc.), sur la Rive-Nord de Montréal (Rosemère, Sainte-Thérèse, Blainville, Boisbriand, Saint-Eustache, etc.) et dans les Basses-Laurentides (Saint-Jérôme, Saint-Sauveur, Sainte-Adèle, Morin-Heights, Piedmont, etc.). Marc et Sophie travaillent aussi en collaboration avec plusieurs courtiers immobiliers, dont l’équipe Lacasse-Shapcott (Valérie Lacasse et Kyle Shapcott) à Montréal, et plusieurs partenaires d’affaires, dont L’Avenue créative (Frédéric Lacasse), pour la production de contenu (photo, vidéo, texte et publications) dans leurs médias sociaux (Facebook, Instagram, LinkedIn, YouTube, etc.)